RESUMO
Em setembro, a economia brasileira apresentou perda de ritmo mais disseminada, com enfraquecimento da indústria e dos serviços, enquanto o mercado de trabalho permaneceu resiliente. A inflação voltou a ganhar força na margem, e o Copom deu continuidade ao ciclo de redução da Selic, mantendo postura cautelosa diante das expectativas ainda acima da meta e das incertezas fiscais. No exterior, os Estados Unidos combinaram atividade ainda firme com sinais de moderação no mercado de trabalho e inflação persistente, a zona do euro apresentou melhora da atividade em meio à aceleração dos preços, e a China mostrou recuperação moderada. O cenário global também permaneceu sensível às tensões geopolíticas e aos impactos sobre o mercado de energia.
NO BRASIL
Em setembro, os indicadores antecedentes apontaram uma piora mais disseminada da atividade econômica. O PMI Composto recuou de 49,1 para 47,4 pontos, permanecendo no campo de contração. Na indústria, o PMI caiu de 46,3 para 44,8 pontos, menor nível desde abril de 2023, refletindo a retração da produção e dos novos pedidos. O PMI de Serviços também perdeu força, ao recuar de 50,5 para 49,2 pontos, retornando ao campo de contração. Em conjunto, os dados reforçam a perda de ritmo da economia, com enfraquecimento tanto da indústria quanto dos serviços e menor suporte da demanda no período.
No mercado de trabalho, os indicadores permaneceram favoráveis. A taxa de desocupação ficou em 5,3% no trimestre encerrado em agosto, ante 5,6% no trimestre encerrado em maio, atingindo o menor nível para trimestres terminados em agosto desde o início da série histórica. A população ocupada alcançou 103,5 milhões de pessoas, enquanto a taxa de subutilização ficou em 13,1%. Assim, mesmo diante da moderação da atividade econômica, o mercado de trabalho segue resiliente e permanece como importante vetor de sustentação da renda e do consumo das famílias.
Já o Índice de Confiança do Consumidor recuou pelo quinto mês consecutivo em setembro, com queda de 0,5 ponto, para 84,2 pontos, menor nível desde novembro de 2022. Na média móvel trimestral, o indicador caiu 1,5 ponto, para 85,7 pontos. O resultado refletiu a piora das expectativas, com o Índice de Expectativas recuando 0,9 ponto, enquanto o Índice de Situação Atual apresentou leve alta de 0,2 ponto. O movimento evidencia a continuidade da cautela das famílias diante das condições financeiras ainda restritivas, do elevado endividamento e da inadimplência.
No campo inflacionário, o IPCA-15 avançou 0,70% em setembro, acelerando em relação ao mês anterior. Com o resultado, a inflação acumulada em 12 meses ficou em 4,47%. A principal pressão veio do grupo Habitação, influenciado pela alta da energia elétrica residencial, enquanto Alimentação e bebidas apresentou comportamento mais moderado. O resultado mostrou uma aceleração dos preços na margem e reforçou a necessidade de cautela na condução da política monetária, especialmente diante de uma inflação ainda acima do centro da meta.
No campo da política monetária, o Copom reduziu a Selic para 13,75% ao ano na reunião realizada nos dias 15 e 16 de setembro. Na ata divulgada em 22 de setembro, o Comitê avaliou que o cenário segue marcado por elevado grau de incerteza, com expectativas de inflação ainda acima da meta e riscos relevantes em torno do cenário base. O documento reforçou a necessidade de cautela na condução da política monetária e destacou que os próximos movimentos dependerão da evolução da inflação, da atividade econômica, do mercado de trabalho e das novas informações disponíveis.
No âmbito fiscal, os dados referentes a agosto mostraram manutenção das pressões sobre as contas públicas. O setor público consolidado registrou déficit primário de R$ 10,0 bilhões no mês, enquanto, no acumulado em 12 meses, o resultado permaneceu deficitário em R$ 82,1 bilhões, equivalente a 0,62% do PIB. Considerando também os juros, o déficit nominal alcançou R$ 115,9 bilhões em agosto e R$ 1,264 trilhão em 12 meses. A Dívida Bruta do Governo Geral avançou de 82,6% para 82,9% do PIB, enquanto a Dívida Líquida do Setor Público subiu de 69,1% para 69,3% do PIB. Nesse contexto, o quadro fiscal permanece como importante ponto de atenção, principalmente diante do elevado custo de carregamento da dívida e de sua trajetória crescente.
Apesar das incertezas domésticas, o Investimento Direto no País permaneceu positivo em agosto, com ingressos líquidos de US$ 7,4 bilhões, ante US$ 7,7 bilhões no mesmo período do ano anterior. No acumulado em 12 meses, o IDP atingiu US$ 86,6 bilhões, equivalente a 3,39% do PIB, ante US$ 86,8 bilhões no mês anterior. O volume permanece relevante e indica continuidade do ingresso de recursos destinados a investimentos de longo prazo, embora em ritmo ligeiramente mais moderado.
No mercado acionário, o fluxo de investidores estrangeiros apresentou recuperação em setembro. Após a saída líquida de R$ 18,12 bilhões observada em agosto, houve entrada líquida de aproximadamente R$ 9,1 bilhões no mês, considerando o mercado secundário. O retorno do capital estrangeiro contribuiu para o desempenho positivo do Ibovespa, que avançou 5,03% em setembro, embora o ambiente tenha permanecido marcado por maior volatilidade em razão das incertezas domésticas e externas. No mercado de câmbio, o dólar apresentou estabilidade frente ao real em setembro, encerrando o mês próximo de R$ 5,17. A moeda norte-americana registrou variação de aproximadamente -0,01% no período e acumulou queda de 5,84% no ano. O comportamento refletiu, entre outros fatores, as expectativas para a política monetária dos Estados Unidos, o diferencial de juros doméstico e as oscilações relacionadas ao cenário político e externo.
NO MUNDO
Nos Estados Unidos, os dados mais recentes reforçaram a percepção de uma economia ainda resiliente, embora com sinais mais claros de moderação no mercado de trabalho. O payroll registrou criação de apenas 29 mil vagas em setembro, enquanto a taxa de desemprego subiu para 4,2%. Além disso, os dados de julho e agosto foram revisados para baixo em conjunto, reforçando a leitura de perda de dinamismo das contratações. No campo inflacionário, o índice de preços PCE avançou 0,3% em agosto e acumulou alta de 3,4% em 12 meses, enquanto o núcleo do indicador subiu 0,2% no mês e permaneceu em 3,0% na comparação anual. Apesar de alguma melhora na inflação subjacente, os índices seguem acima da meta de 2% do Federal Reserve.
Diante desse cenário, o Federal Reserve elevou a taxa de juros em 0,25 p.p. na reunião de setembro, para o intervalo entre 3,75% e 4,00% ao ano. A autoridade monetária destacou que a atividade segue em ritmo sólido, com gastos domésticos resilientes e investimentos robustos, mas reforçou que a inflação permanece elevada. Nos indicadores antecedentes, a atividade também mostrou força, o PMI Composto da S&P Global avançou para 58,4 pontos em setembro, maior nível em mais de cinco anos, enquanto o ISM de Serviços ficou em 54,9 pontos e o ISM Industrial em 54,5 pontos, ambos ainda em território de expansão. Em conjunto, os dados mostram uma economia ainda aquecida, mas com inflação resistente e mercado de trabalho mais fraco, mantendo elevada a cautela em relação aos próximos passos da política monetária.
Na zona do euro, os indicadores apontaram melhora da atividade em setembro, apesar do aumento das pressões inflacionárias. O PMI Composto avançou de 52,0 para 53,1 pontos, atingindo o maior nível desde abril de 2023, enquanto o PMI de Serviços subiu para 53,0 pontos. O setor industrial também apresentou melhora, contribuindo para uma expansão mais disseminada da atividade econômica. Ao mesmo tempo, a inflação voltou a acelerar, passando de 3,2% em agosto para 3,8% em setembro, pressionada principalmente pelos preços de energia, enquanto o núcleo avançou para 2,5%. O cenário combina maior resiliência da atividade com inflação ainda acima da meta de 2% do Banco Central Europeu.
Nesse contexto, o Banco Central Europeu elevou novamente suas taxas de juros em setembro. A taxa da facilidade de depósito, que remunera os recursos mantidos pelos bancos junto ao BCE, passou para 2,50% ao ano, enquanto as taxas das operações principais de refinanciamento e da facilidade de empréstimo marginal, utilizada pelos bancos para obter recursos de curto prazo junto ao BCE, subiram para 2,65% e 2,90%, respectivamente. A decisão refletiu a persistência das pressões inflacionárias associadas, sobretudo, aos preços de energia e aos desdobramentos do conflito no Oriente Médio. O BCE reforçou que a inflação deve permanecer acima da meta por um período prolongado e que os próximos movimentos continuarão dependentes da evolução dos dados.
Na China, os indicadores de setembro mostraram melhora da atividade. O PMI Industrial oficial avançou de 49,8 para 50,1 pontos, retornando ao campo de expansão, com melhora da produção e manutenção dos novos pedidos acima da linha de 50 pontos. O índice de atividade não manufatureira também subiu, de 49,0 para 50,2 pontos, enquanto o PMI Composto avançou para 50,7 pontos. No setor de serviços, a pesquisa privada também indicou expansão, com o indicador subindo de 51,4 para 51,6 pontos. Em conjunto, os dados apontam recuperação moderada da atividade, embora ainda persistam desafios relacionados à demanda interna e ao setor imobiliário. No campo geopolítico, setembro permaneceu marcado pelas tensões no Oriente Médio e pelos impactos sobre o mercado de energia. Apesar da recuperação parcial dos fluxos de petróleo do Golfo ao longo do mês, o transporte pela região seguiu sujeito a riscos e custos elevados, mantendo os preços do petróleo pressionados. Nesse ambiente, a Opep+ decidiu, em setembro, manter para outubro os níveis de produção vigentes, após os ajustes realizados nos meses anteriores. Ao mesmo tempo, Estados Unidos e Irã retomaram contatos indiretos, com mediação do Catar, em uma tentativa de reduzir as tensões e avançar na normalização da passagem pelo Estreito de Ormuz. Ainda assim, o mercado de energia permaneceu sensível aos desdobramentos do conflito e aos possíveis efeitos sobre a inflação e a atividade econômica global.
INVESTIMENTOS
*Considerando IPCA + 6,31% a.a..
Fonte: Quantum Axis. Elaboração: Numo.
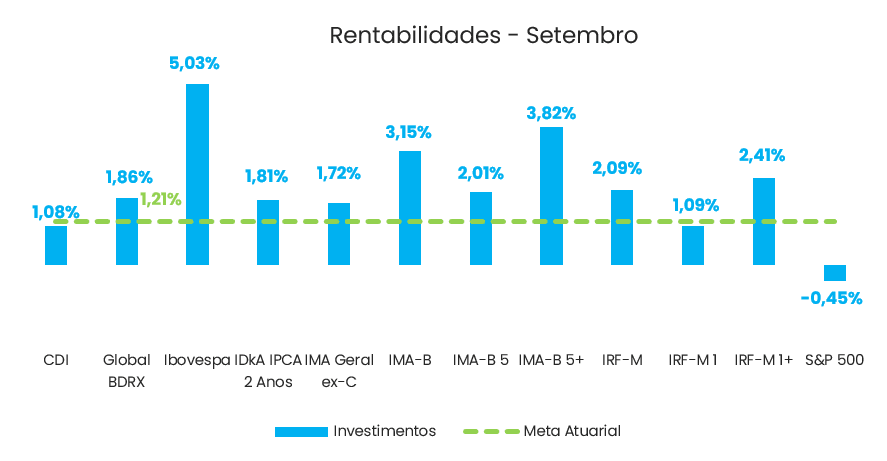
O mês de setembro foi marcado por desempenho positivo na maior parte dos índices acompanhados, com ampla parcela dos ativos superando a meta atuarial mensal estimada em 1,21%. O principal destaque foi o Ibovespa, que avançou 5,03%, seguido pelos índices de renda fixa de maior duration, especialmente o IMA-B 5+, com alta de 3,82%, e o IMA-B, que registrou valorização de 3,15%.
Na renda fixa, o desempenho positivo foi disseminado entre os diferentes índices. O IRF-M 1+ avançou 2,41%, enquanto o IRF-M apresentou retorno de 2,09%. Entre os índices atrelados à inflação, o IMA-B 5 registrou alta de 2,01%, o IDkA IPCA 2 Anos avançou 1,81% e o IMA Geral ex-C subiu 1,72%. Nos segmentos de menor duration, o IRF-M 1 apresentou retorno de 1,09%, enquanto o CDI avançou 1,08%. Dessa forma, a maior parte dos índices de renda fixa acompanhados superou a meta atuarial no período, com exceção do CDI e do IRF-M 1.
Na renda variável, o desempenho foi mais favorável no mercado doméstico, refletindo a forte valorização da bolsa brasileira. O Global BDRX também apresentou alta, de 1,86%, enquanto o S&P 500 recuou 0,45%, sendo o único índice acompanhado a apresentar resultado negativo no mês.
De forma geral, setembro apresentou desempenho bastante favorável para as carteiras dos RPPS, com destaque para a valorização da bolsa brasileira e para os índices de renda fixa de maior duration. Ao mesmo tempo, os ativos de perfil mais conservador permaneceram com retornos positivos e consistentes, embora CDI e IRF-M 1 tenham ficado ligeiramente abaixo da meta atuarial estimada para o mês.
Por fim, considerando o IPCA-15 de setembro, que avançou 0,70%, e uma meta de IPCA + 6,31% ao ano, a meta atuarial estimada para o mês ficou em aproximadamente 1,21%. Nesse contexto, a maior parte dos índices acompanhados superou a meta, enquanto CDI, IRF-M 1 e S&P 500 ficaram abaixo desse patamar.
CONCLUSÃO
Fonte: Comdinheiro. Elaboração: Numo.
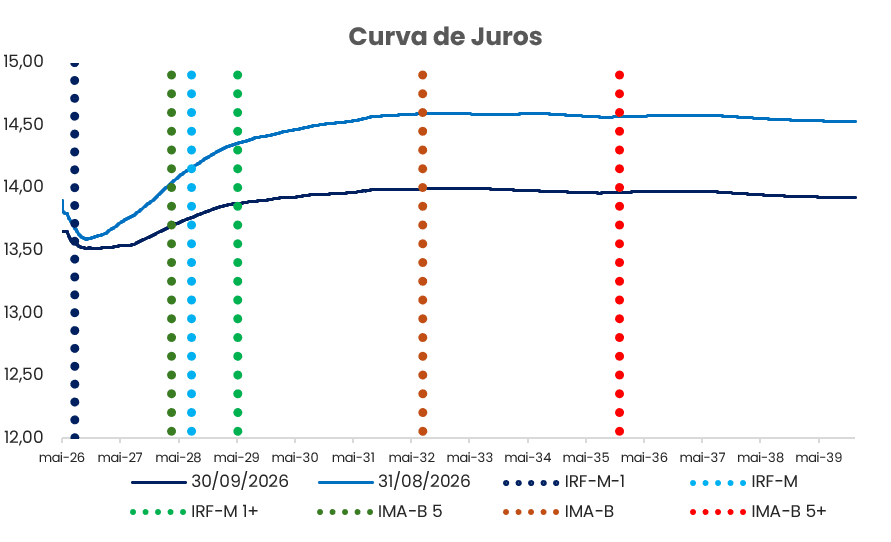
A curva de juros apresentou fechamento em setembro, principalmente nos vértices intermediários e longos, em relação ao encerramento de agosto. O movimento acompanhou a continuidade do ciclo de flexibilização monetária, com o Copom reduzindo a Selic de 14,00% para 13,75% ao ano na reunião de setembro. Nos prazos mais curtos, as taxas também recuaram, enquanto o fechamento mais expressivo nos demais vértices indicou redução dos prêmios exigidos pelo mercado e maior expectativa de continuidade dos cortes de juros.
O movimento observado na curva favoreceu os ativos prefixados e indexados à inflação de maior duration, que apresentam maior sensibilidade ao fechamento das taxas. Esse comportamento contribuiu para o desempenho positivo observado no mês, com destaque para o IMA-B 5+, IMA-B e IRF-M 1+, enquanto os índices de menor duration também permaneceram com retornos positivos.
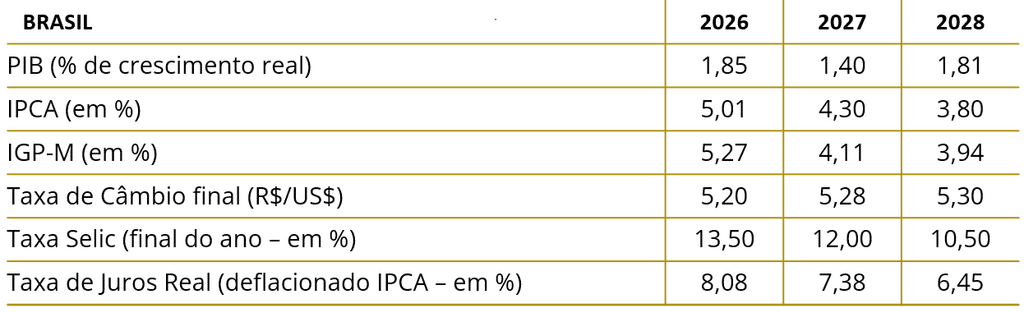
Diante desse cenário, as estratégias mais conservadoras seguem favorecidas pelo patamar ainda elevado dos juros. Os ativos vinculados ao CDI continuam apresentando rentabilidade consistente e menor volatilidade, enquanto os prefixados e os títulos indexados à inflação podem se beneficiar de novos fechamentos da curva. Nesse contexto, o último Boletim Focus manteve a projeção da Selic em 13,50% ao final de 2026, reforçando a expectativa de continuidade gradual do ciclo de redução dos juros.
Fonte: Focus (02/10/2026)
ELABORAÇÃO
Eduarda Benício
Murilo Lima
REVISÃO
Felipe Mafuz
Álvaro Dezidério
EDIÇÃO
Jefferson Privino
DISCLAIMER
Esse relatório tem como objetivo único fornecer informações macroeconômicas e não constitui – e tampouco deve ser interpretado – como sendo uma oferta de compra ou venda ou como uma solicitação de uma oferta de compra ou venda de qualquer instrumento financeiro, ou de participação em uma determinada estratégia de negócios em qualquer jurisdição. As informações contidas nesse relatório foram obtidas de fontes públicas ou privadas não sigilosas. A Numo Gestão Patrimonial (“Numo”) não dá nenhuma segurança ou garantia, seja de forma expressa ou implícita, sobre a integridade, confiabilidade ou exatidão dessas informações. Esse relatório também não tem a intenção de ser uma relação completa ou resumida dos mercados ou desdobramentos nele abordados. As opiniões, estimativas e projeções expressas nesse relatório refletem a opinião atual do responsável pelo conteúdo desse relatório na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. A Numo não tem obrigação de atualizar, modificar ou alterar esse relatório e, tampouco, de informar ao leitor. Esse relatório não pode ser reproduzido ou redistribuído para qualquer outra pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Numo. A Numo não se responsabiliza, e tampouco se responsabilizará por quaisquer decisões, de investimento ou de outra forma, que forem tomadas com base nos dados aqui divulgados. Informações adicionais sobre as informações contidas nesse relatório se encontram disponíveis mediante solicitação por meio dos canais de comunicação estabelecidos pela Numo.